Warum die Leute Apple und Google Pay so lieben
Der Grund ist simpel: Es ist unfassbar bequem. Niemand hat mehr Lust, beim Onlineshoppen extra aufzustehen, den Geldbeutel zu suchen und dann genervt die 16-stellige Kreditkartennummer, das Ablaufdatum und den dreistelligen Sicherheitscode fehlerfrei in ein winziges Smartphone-Formular einzutippen. Ein kurzer Blick aufs Smartphone oder einmal den Daumen aufs Display legen reicht bereits. Schneller und einfacher geht es nicht.
Lohnt es sich wirklich, das im eigenen Shop oder Checkout anzubieten?
Kurz gesagt: Ja, und zwar gewaltig. Weil der Bezahlvorgang so kinderleicht ist, springen viel weniger Kunden im letzten Moment ab. Wenn Menschen am Handy einkaufen und mühsam ihre Kartendaten eintippen müssen, bricht fast die Hälfte den Kauf frustriert ab. Die Erfolgsquote liegt hier oft nur bei 35 bis 50 %. Nutzt du dagegen Apple Pay, liegt diese Quote laut Branchen-Benchmarks bei 70 bis 85 %. Du machst also mit den exakt gleichen Besuchern deutlich mehr Umsatz, nur weil du ihnen den Bezahl-Stress nimmst.
Ein weiterer, oft übersehener Vorteil: Du hast viel weniger abgelehnte Zahlungen. Weil das Handy die Identität des Kunden per Gesichtsscan oder Fingerabdruck sicher bestätigt, vertrauen die Banken der Zahlung sofort. Es gibt kaum noch Fehlermeldungen oder unbegründete Stornierungen durch den Kartenanbieter
Warum explodiert das Thema genau jetzt?
Weil wir unser Leben mittlerweile fast komplett über das Smartphone organisieren. Das Einkaufen und Bezahlen am Handy wächst rasant. Allein in Deutschland hat sich der Anteil der mobilen Kartenzahlungen innerhalb von nur zwei Jahren mehr als verdreifacht – von 5 % im Jahr 2022 auf ganze 16 % im Jahr 2024. Der gesamte Markt bewegt sich unaufhaltsam in eine Richtung: so wenig Klicks wie nur irgendwie möglich. Egal ob PayPal, Klarna oder die neuen Zahlungsdienste wie Wero. Alle bauen ihre Checkouts so um, dass der Kunde quasi im Vorbeigehen bezahlen kann.
Macht das für jede Branche Sinn?
E-Commerce / Onlineshops
Stell dir vor, jemand liegt abends auf dem Sofa und sieht eine coole Jacke auf dem Handy. Der Impuls ist da: „Will ich haben!“ Wenn dieser Kunde jetzt aufstehen, zum Geldbeutel laufen, die Kreditkarte holen und 16 Zahlen plus Ablaufdatum fehlerfrei eintippen muss bricht er ab. Der Impuls ist weg, die Couch ist zu bequem. Bei Apple/Google Pay drückt er zweimal auf den Power-Button, das Handy scannt sein Gesicht, und die Jacke ist Jeder Klick und jedes Formularfeld ist eine Hürde, an der der Kunde aufwachen und sich fragen kann: „Brauche ich das wirklich?“ Gerade bei Spontankäufen entscheidet oft genau das über die potenzielle Bestellung.
Coaches, Berater, Infoprodukt-Anbieter
Hier ist die Situation anders: Der Kunde hat sich vielleicht schon ein 45-minütiges Webinar angeschaut oder ein langes Telefonat geführt. Er hat innerlich schon „Ja“ zum 2.000€-Coaching gesagt. Er klickt auf den Link zum Bezahlen. Und jetzt scheitert es an der Technik. Vielleicht ist er gerade im Zug und hat kein Netz für die TAN-App der Bank, oder die Kreditkarte liegt im Auto. Der Kunde denkt sich: „Mach ich morgen.“ Morgen sieht die Welt aber anders aus – die Euphorie verfliegt, Zweifel kommen auf, der Kauf verzögert sich. Apple/Google Pay macht den Sack sofort zu, solange die Begeisterung heiß ist.
Agenturen mit wiederkehrenden Retainern
Wenn eine Agentur für ein Unternehmen jeden Monat Social-Media-Anzeigen schaltet und dafür 1.500€ verlangt, läuft das meistens über eine klassische Rechnung. Der Kunde muss die Rechnung manuell überweisen. Oft vergisst er es, der Chef ist im Urlaub oder die Buchhaltung schläft. Die Agentur rennt ihrem Geld hinterher. Wenn der Kunde beim Start einmal seine Apple/Google-Pay-Karte für das Abo hinterlegt, zieht sich das System das Geld jeden Monat. Es geht hier nicht darum, dass der Kunde spontan abspringt. Aber es spart der Agentur massiv Zeit beim Mahnwesen. Das Geld ist pünktlich auf dem Konto, weil der Kunde sich um nichts kümmern muss.
Dienstleister mit Einzelbuchungen (z.B. Beratungssession, Erstgespräch, Einzeltermine)
Jemand sieht auf Instagram eine Story von einem Business-Coach oder einem coolen lokalen Dienstleister. Unten steht: „Buche jetzt eine 60-Minuten-Session für 99€.“ Der Nutzer klickt drauf, ist auf dem Handy und will den Termin sichern. Auch hier wieder: Wenn er jetzt erst mühsam Bankdaten eingeben muss, verschiebt er es auf später - und wir wissen wohin das führt. Mit Express-Checkout ist der Termin in 3 Sekunden gebucht und direkt bezahlt. Diese Buchungen passieren fast ausschließlich mobil nebenbei. Wer da keine mobile Zahlung anbietet, verliert all die Leute, die „mal eben schnell“ einen Termin blocken wollten.
Membership/Abo-Modelle
Ein Abo (z.B. 29€ im Monat für eine Fitness-App oder eine Mitgliedschaft) lebt davon, dass die Hemmschwelle zum Starten super niedrig ist. Der Nutzer denkt sich: „Ach, ich teste das mal für einen Monat.“ Wenn für diesen Testmonat aber ein riesiges Formular ausgefüllt werden muss, steht der Aufwand für den Kunden in keinem Verhältnis zum Nutzen. Der „Erstabschluss“ ist die größte Hürde. Wenn das Wallet hinterlegt ist, läuft das Abo danach von alleine weiter (viele vergessen es sogar oder behalten es aus Bequemlichkeit). Aber um überhaupt erst reinzukommen, muss der erste Klick so einfach sein wie das Entsperren des Handys.
Wie bindet man Google und Apple Pay an?
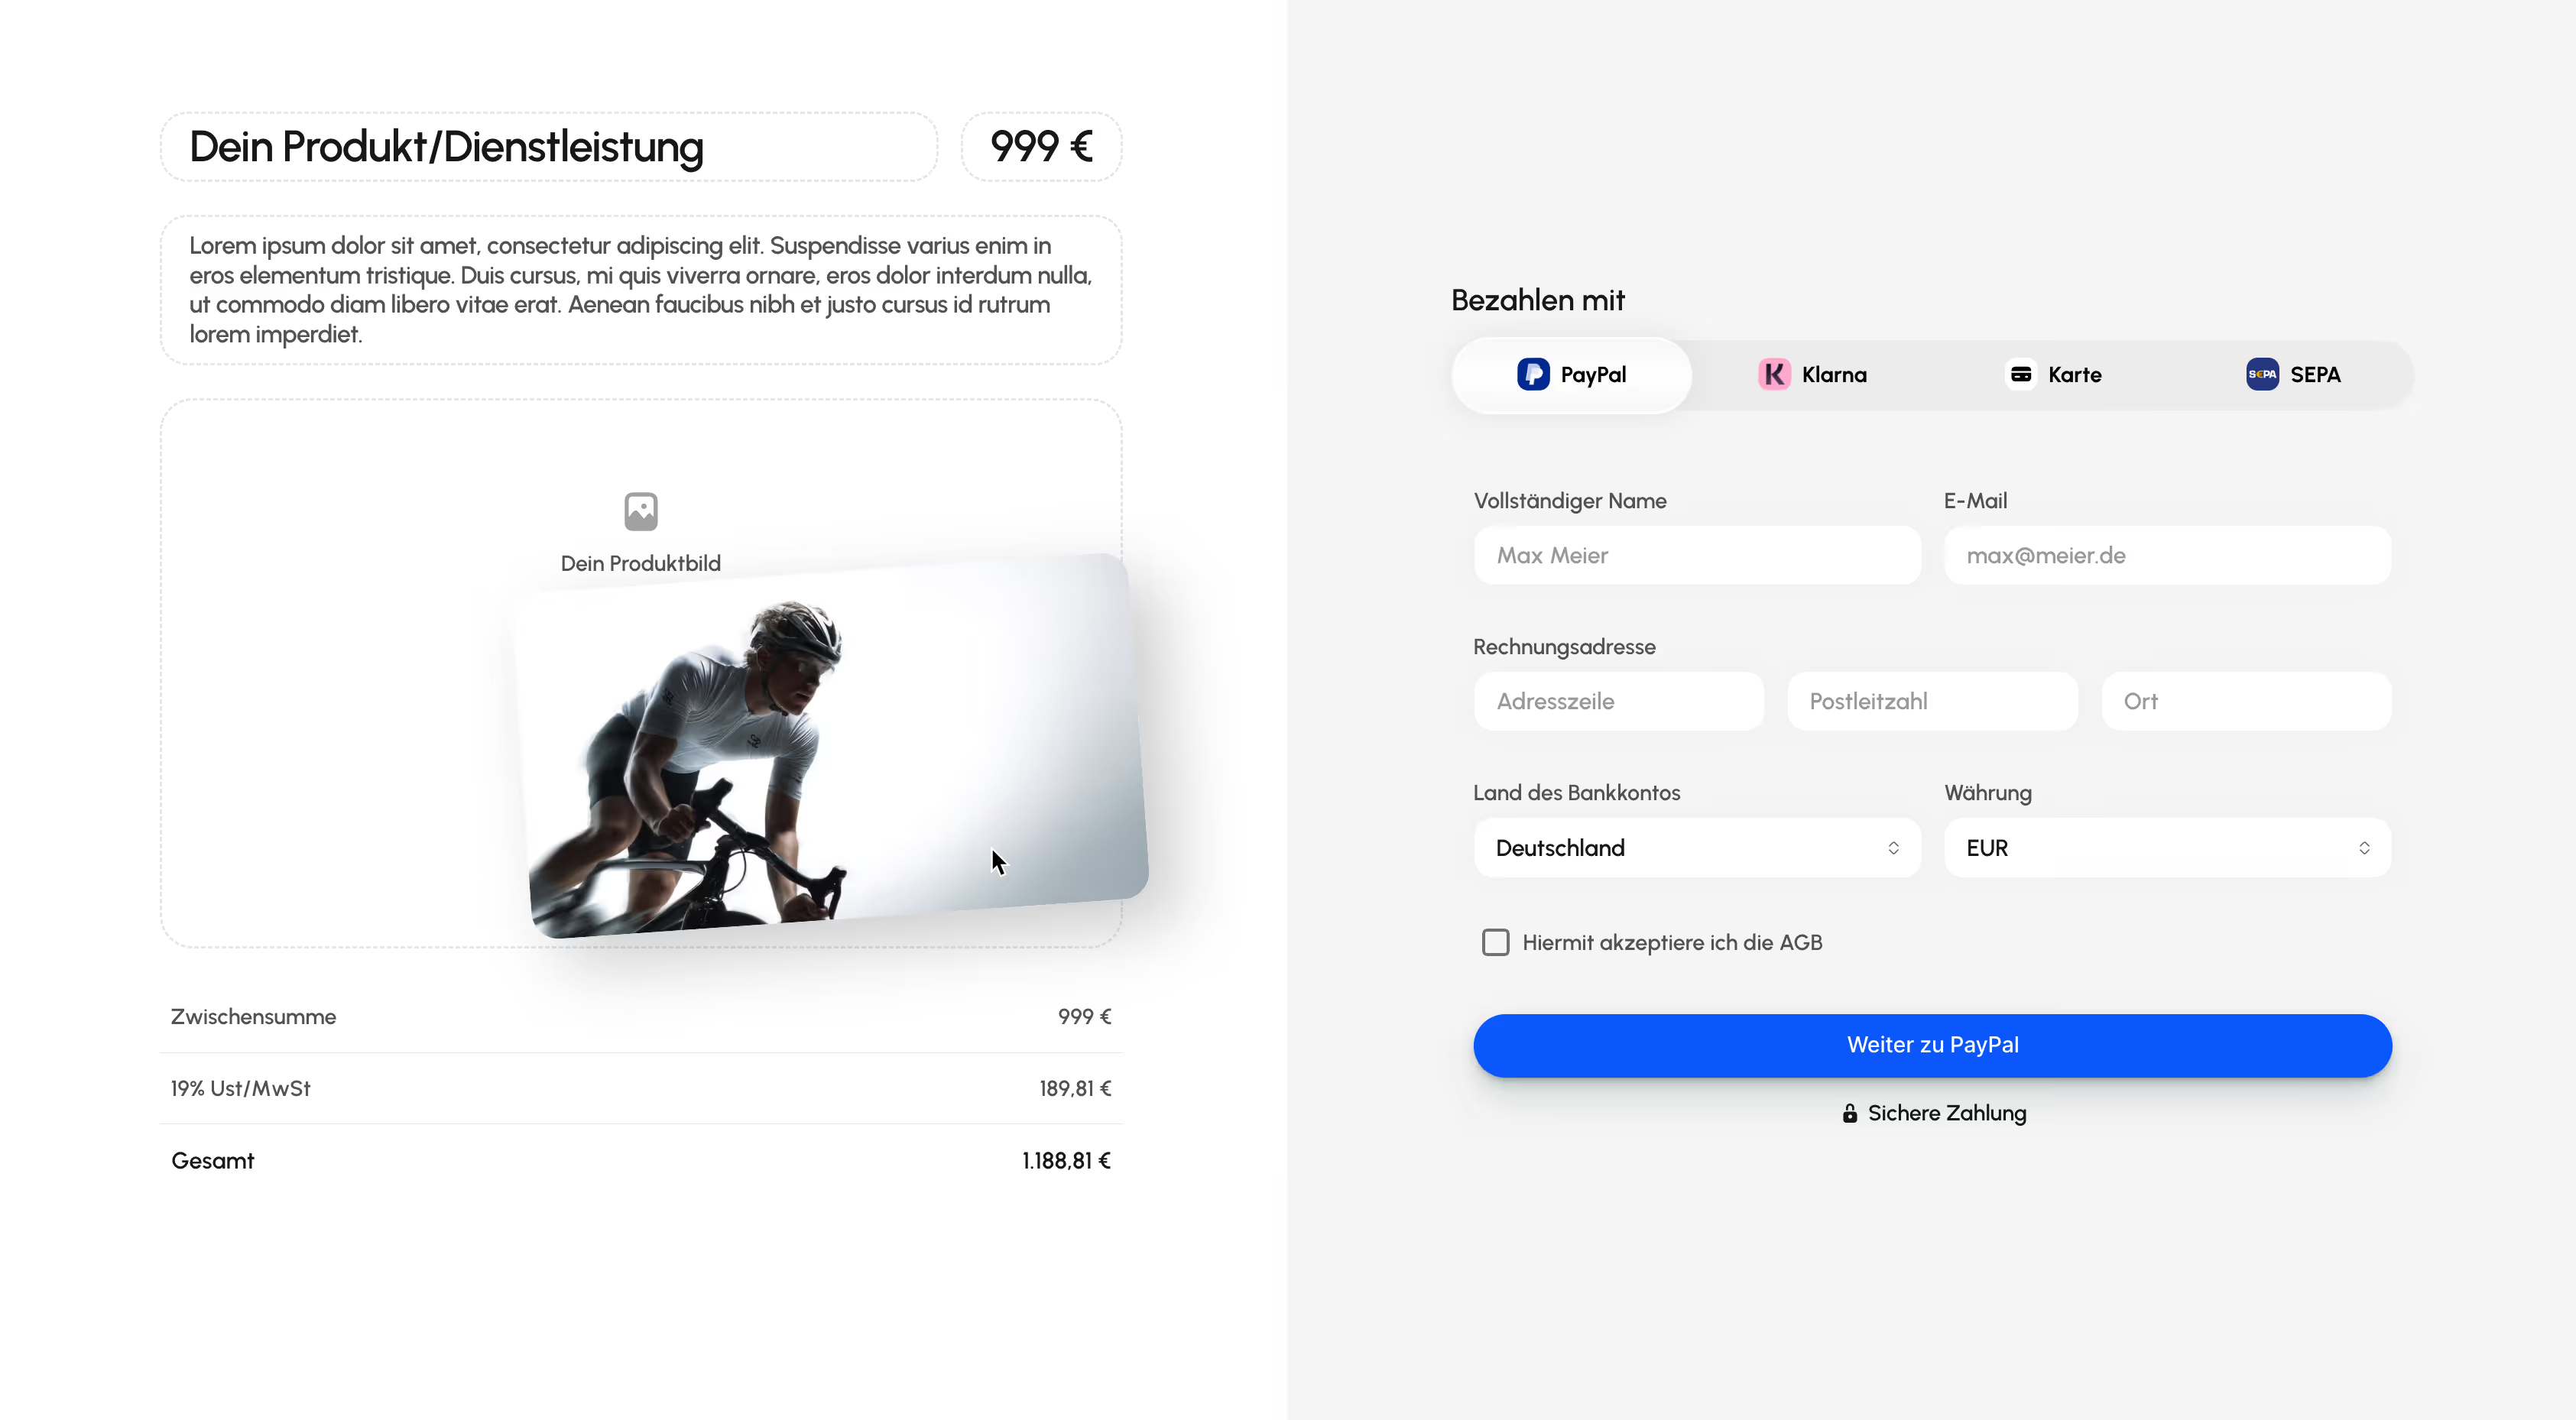
Um moderne Bezahlmethoden anzubieten, muss man nicht in der IT arbeiten. Der Zahlungsabwickler Monpay bündelt alle wichtigen Zahlungsarten auf einer zentralen Plattform. Die Anbindung erfolgt ohne technisches Vorwissen in wenigen Minuten, sodass Online-Händler, Coaches und Agenturen sofort Zahlungen empfangen können.
Im Gegensatz zu klassischen Zahlungsplattformen oder Resellern verzichtet Monpay auf prozentuale Umsatzbeteiligungen an den Transaktionen. Das Tarifmodell basiert auf einem fairen, festen monatlichen Fixum für die Plattformnutzung. Abgesehen von den normalen Gebühren der Zahlungsanbieter (wie Kreditkartennetzwerke oder PayPal), die weltweit bei jedem Abwickler anfallen, schlägt Monpay keine zusätzlichen Kosten auf den Umsatz auf.
Fazit
Am Ende des Tages ist die Sache ganz einfach: Wer seinen Kunden heute noch Steine in den Weg legt und sie zum Tippen zwingt, verliert bares Geld. Express-Wallets wie Apple Pay und Google Pay sind kein Luxus mehr, sondern der neue Standard, den die Leute schlicht erwarten. Wer hier nicht liefert, verliert nicht unbedingt das Vertrauen seiner Kunden, aber er verliert sie im allerletzten Moment an den frustrierenden Bezahlprozess.
Quelle: EHI Retail Institute – Studie „Online-Payment 2025“